Новини
Искат 33% данък върху свръхпечалбата в 6 сектора
Удрят банки, телекоми, бързи кредити и супермаркети
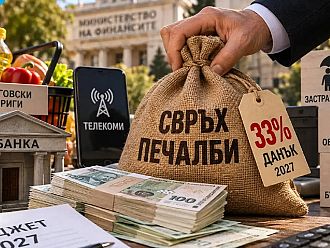
Дни преди представянето на бюджета за 2027 г. правителството одобри пакет от промени в основни данъчни закони, които засягат бизнеса, собствениците на имоти, малките фирми и потребителите. Сред най-съществените предложения са въвеждането на 33% данък върху свръхпечалбата в определени икономически сектори, увеличаването на прага за регистрация по ДДС до 75 000 евро през 2029 г., поетапната актуализация на данъчните оценки на недвижимите имоти и нов акциз за най-мощните автомобили с двигатели с вътрешно горене. Пакетът обхваща промени в Закона за корпоративното подоходно облагане, Закона за данъка върху добавената стойност, Закона за местните данъци и такси, Закона за счетоводството и Закона за акцизите и данъчните складове. Част от мерките са насочени към увеличаване на приходите в бюджета, а други - към облекчаване на административните изисквания и стимулиране на инвестициите.
33% данък върху свръхпечалбата в 6 сектора
Най-съществената промяна в корпоративното облагане е предвиденият за 2027 г.
33% данък върху свръхпечалбата на банки, застрахователни дружества, телекомуникационни компании, обменни бюра, дружества за бързи кредити и търговци на храни с нетни приходи от продажби за 2026 г. от поне 5 млн. евро.
Предвижда се 30% от дължимия данък да могат да бъдат преотстъпени за определени цели, сред които инвестиции и формиране на резерви. Според мотивите към законопроекта мярката не променя общия режим на корпоративното подоходно облагане и не засяга стандартната печалба на компаниите, а се отнася само до свръхпечалбата в посочените сектори.
Промените в корпоративния данък включват и стимули за инвестиции в технологии за изкуствен интелект, високопроизводителна компютърна техника и сървърна инфраструктура. За тези активи ще може да се прилага ускорена данъчна амортизация с норма, двойно по-висока от стандартната, но не повече от 100%.
Увеличава се и стойностният праг за признаване на данъчни дълготрайни материални и нематериални активи - от 700 лв. на 1000 евро. Срокът за пренасяне на данъчни загуби се удължава от 5 на 10 години, но се въвежда ограничение те да могат да се приспадат до 70% от положителния данъчен финансов резултат.
Предвиждат се и промени при облагането на разходите в натура, когато фирмени активи се използват за лични цели, както и уточнения на данъчните задължения и сроковете за деклариране при преобразуване на дружества.
Прагът за регистрация по ДДС ще стигне 75 000 евро
Друга важна промяна за бизнеса е поетапното увеличаване на прага за задължителна регистрация по ДДС. Сега той е 51 130 евро - равностойността на досегашните 100 000 лв. Предложението е границата да се повиши до 60 000 евро през 2027 г., 70 000 евро през 2028 г. и 75 000 евро през 2029 г. Това ще позволи на повече малки и средни предприятия да работят без задължителна регистрация по ДДС, ако годишният им оборот остане под съответния праг. Запазва се възможността за доброволна регистрация. Според мотивите на финансовото министерство увеличението отчита натрупаната инфлация, икономическия растеж и нарастването на оборотите на малките и средните предприятия.
Данъчните оценки на имотите ще се повишават 3 поредни години
Промени в Закона за местните данъци и такси предвиждат поетапна актуализация на данъчните оценки на недвижимите имоти. През 2027 г. те ще бъдат увеличени с 30%, а през 2028 и 2029 г. - с по 35% годишно. Промяната ще обхване сградите, земите, подобренията и земеделските земи. Според финансовото министерство сегашните данъчни оценки в много случаи вече не отразяват реалната стойност на имотите заради значителното поскъпване на пазара през последните години. Предложението беше публикувано за обществено обсъждане още преди месец и е представено като първа стъпка към постепенното доближаване на данъчните оценки до пазарните.
Ваучерите за храна се увеличават до 200 евро
Работодателите ще могат да предоставят на служителите си ваучери за храна на стойност до 200 евро месечно. Досега максималният необлагаем размер беше 102,26 евро - равностойността на 200 лв. За сумата над досегашния праг ще се дължи окончателен данък от 7%. Така компаниите ще получат възможност да осигуряват по-висока сума за храна, но увеличението над сегашния необлагаем лимит няма да бъде освободено от облагане.
Отчетите за устойчивост ще останат задължителни за около 40 компании
Промените в Закона за счетоводството значително повишават критериите за предприятията, които трябва да изготвят отчети за устойчивостта. Занапред това ще са само компаниите, които едновременно имат нетни приходи от продажби от поне 450 млн. евро и средно 1000 служители през отчетния период. В момента изискването обхваща предприятия с приходи над 50 млн. евро и повече от 500 служители. Така броят на засегнатите компании ще намалее от около 650 до приблизително 40. Предприятията, които не покриват новите критерии, няма да подават такива отчети и през 2026 г.
Целта е да се намали административната тежест за бизнеса и националните правила да бъдат съобразени с европейските изисквания.
Нов акциз за най-мощните автомобили с двигатели с вътрешно горене
Пакетът включва и въвеждане на акциз за леки автомобили с двигатели с вътрешно горене с максимална полезна мощност от поне 250 киловата (340 к.с.). Размерът на налога ще зависи от мощността:
от 250 до 300 киловата - 500 евро;
от 301 до 350 киловата - 1500 евро;
от 351 до 500 киловата - 3000 евро;
над 500 киловата - 6000 евро.
Акцизът няма да се прилага за изцяло електрическите автомобили и специализираните превозни средства със служебно предназначение, като линейки и пожарни автомобили. При хибридите ще се отчита само мощността на двигателя с вътрешно горене. Правителството мотивира новия налог с необходимостта от осигуряване на допълнителни бюджетни приходи. Предвиждат се и промени в правилата за движение, съхранение и използване на акцизни стоки, засилване на митническия контрол, както и актуализация на глобите и имуществените санкции при нарушения.
Предложените промени са част от законодателната подготовка преди бюджета за 2027 г. Те съчетават нови източници на приходи с данъчни стимули и облекчения за определени групи бизнеси. Ефектът им върху фирмите и домакинствата ще зависи както от окончателните текстове, така и от приемането им от Народното събрание.
Още от Новини